마트에서 냉장고를 고르다 직원한테 "무이자 12개월 되세요"라는 말을 들었을 때, 저는 잠깐 멈칫했습니다. 이자도 없는데 굳이 목돈을 한 번에 써야 하나 싶었거든요. 그런데 돌이켜보면 할부냐 일시불이냐보다 훨씬 먼저 따져봐야 할 질문이 있었습니다. 지금 이 냉장고가 정말 필요한가, 아니면 그냥 갖고 싶은 건가.
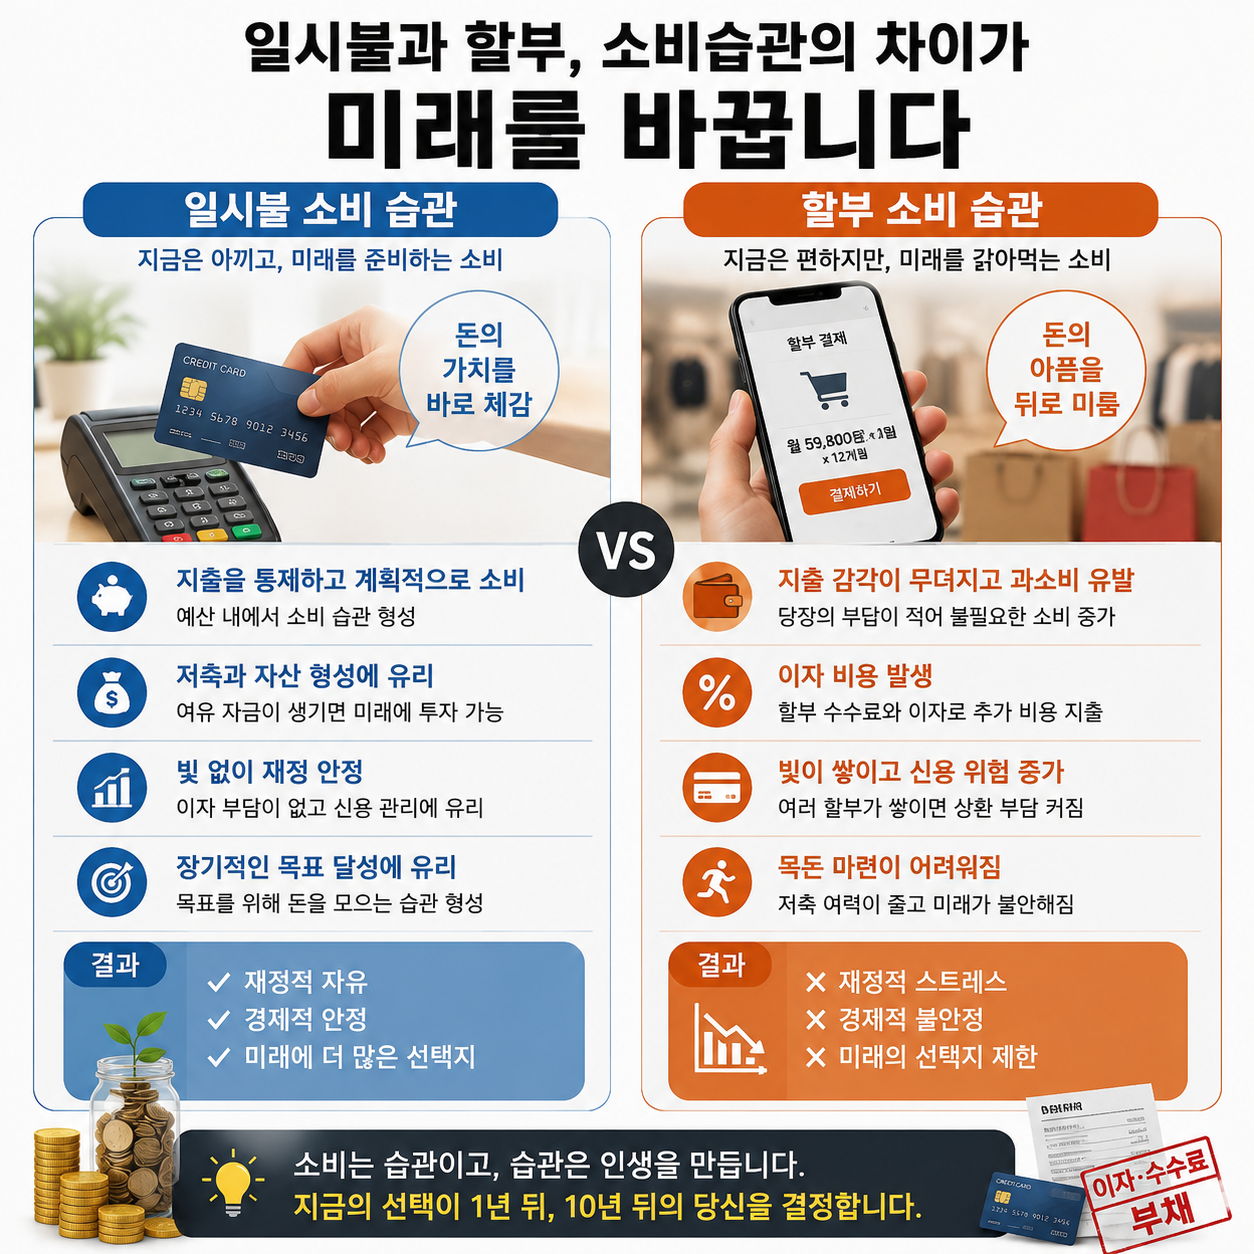
소비습관이 먼저다 — 할부냐 일시불이냐는 그다음 문제
심리학에서는 구매 결정 과정에서 나타나는 인지적 왜곡을 프레이밍 효과(Framing Effect)라고 부릅니다. 여기서 프레이밍 효과란 같은 금액이라도 어떻게 제시하느냐에 따라 전혀 다른 판단을 내리게 되는 현상을 말합니다. 300만 원짜리 냉장고를 "월 25만 원"으로 표현하면 갑자기 살 만해 보이는 것, 그게 바로 이 효과입니다. 카드사와 가전 매장이 이 원리를 활용해 광고를 설계한다는 건 업계에서 공공연한 사실입니다.
제가 결혼 초반을 돌이켜보면, 집에 들여야 하는 물건이 한꺼번에 쏟아졌습니다. 냉장고, 세탁기, 에어컨, TV. 그 시절엔 모아두고 살 여유 자체가 없었습니다. 솔직히 말하면 할부가 없었다면 신혼살림을 제대로 갖추지 못했을 겁니다. 결혼하고 냉장고를 "6개월 뒤에 돈 모아서 사자"는 건 현실적으로 말이 안 되는 이야기였으니까요. 그 시절의 할부는 부끄러운 게 아니라 그냥 불가피한 선택이었습니다.
문제는 그 할부가 쌓이는 구조입니다. 냉장고 월 10만 원, 세탁기 월 5만 원, 여기에 충동적으로 질렀던 공기청정기 월 3만 원까지 더해지면, 월급날 통장을 열어도 절반은 이미 다른 곳으로 빠져나갈 준비가 된 상태입니다. 행동경제학에서는 이 상태를 미래 소득 선취(Future Income Precommitment)라고 표현합니다. 미래 소득 선취란 아직 벌지 않은 수입을 미리 써버리는 구조를 뜻하는데, 이게 반복되면 어떤 예상치 못한 지출이 생겨도 버퍼가 없다는 게 핵심 문제입니다.
가정을 꾸린 지 30년이 넘은 지금, 저희 집에는 할부로 살 물건이 사실상 없습니다. 냉장고도 있고 세탁기도 있고 TV도 있습니다. 매달 나가는 건 관리비, 통신비, 식품비 정도입니다. 장 보고 5만 원 나온 걸 할부로 할 수는 없으니까요. 결국 지금 할부를 안 하는 건 제가 의지가 강해서가 아니라, 할부로 살 물건 자체가 사라졌기 때문입니다. 세월이 지나면 필수 소비재는 대부분 갖춰지고, 남는 건 진짜 필요한 것과 그냥 갖고 싶은 것을 구분하는 눈입니다.
일시불을 고집하는 사람들이 실제로 가진 것은 돈이 아닙니다. 소유의 완결감에 대한 감각입니다. 할부가 남은 물건은 심리적으로 완전히 내 것이 아닙니다. 자동차를 예로 들면, 48개월 할부 중인 차가 긁혔을 때와 완납된 차가 긁혔을 때 드는 기분은 엄연히 다릅니다. 저도 직접 겪어봐서 압니다. 할부 중인 차가 긁혔을 때는 "아직 내 것도 아닌데"라는 억울함이 먼저 올라왔습니다.
- 젊은 시절 냉장고·세탁기 같은 필수재는 할부로 사는 것이 현실적으로 불가피하다
- 문제는 할부 자체가 아니라, 없어도 되는 물건까지 할부로 사는 소비 습관이다
- 나이가 들고 살림이 갖춰지면, 할부로 살 물건은 자연스럽게 줄어든다
- 미래 소득 선취 구조가 반복되면 예상치 못한 지출에 대한 버퍼가 사라진다
만족지연과 화폐가치 — 무이자할부가 무조건 나쁜 건 아니다
심리학 실험 중 유명한 마시멜로 실험이 있습니다. 눈앞의 마시멜로를 참으면 나중에 두 개를 주겠다는 조건에서, 기다릴 수 있었던 아이들이 훗날 여러 면에서 더 나은 결과를 보였다는 연구입니다. 이를 만족지연(Delayed Gratification)이라고 합니다. 만족지연이란 즉각적인 보상보다 더 큰 미래의 보상을 위해 현재의 욕구를 참는 능력을 말합니다. 물건을 사고 싶은데 돈이 모일 때까지 기다리는 과정이 바로 이 능력의 훈련입니다(출처: American Psychological Association).
제가 직접 써봤는데, 이 기다림이 실제로 꽤 효과가 있었습니다. 몇 달 전 로봇청소기를 사고 싶었습니다. 그냥 바로 살 수도 있었지만 한 달 두 달 미뤄봤습니다. 세 달쯤 지나자 그 제품보다 더 좋은 신제품이 나왔고, 원래 원하던 모델의 가격은 10만 원 떨어져 있었습니다. 기다리는 동안 "정말 필요한가"라는 질문이 자연스럽게 걸러지는 필터 역할을 한 겁니다. 이 과정이 할부라는 방법 자체보다 훨씬 중요하다고 제 경험상 확신합니다.
그런데 여기서 무이자할부를 무조건 나쁘다고 보는 시각에 대해서는 저는 동의하지 않습니다. 소비를 스스로 컨트롤할 수 있다는 전제가 있다면, 무이자할부는 실질이자가 마이너스에 가까운 절약 수단이 될 수 있습니다. 특히 인플레이션(Inflation), 즉 화폐 가치가 지속적으로 하락하고 물가가 오르는 환경에서는 오늘 현금 300만 원의 구매력이 12개월 뒤보다 더 크다는 점을 고려해야 합니다. 경제적인 관점에서 저 성격은 양날의 검인 셈입니다.
실제로 고금리·저물가·디플레이션 구간이라면 현금을 보유하며 일시불로 사는 전략이 빛납니다. 화폐 가치가 유지되거나 오르는 시기에는 기다렸다 사는 게 유리하고, 굳이 할부라는 부채를 질 필요가 없습니다. 반면 요즘처럼 부동산 가격이 해마다 수천만 원씩 뛰고 자동차 가격도 매년 수백만 원씩 오르는 환경에서는 이야기가 달라집니다. 오늘이 가장 싼 날인 상황에서 무조건 기다리다 보면 오히려 손해를 보는 경우가 생깁니다. 터키나 남미 일부 국가처럼 극단적인 인플레이션 환경에서는 카드 할부로 물건을 대량 구매해두고 가격이 뛰면 되파는 방식이 실질적인 자산 방어 수단이 되기도 한다는 보고도 있습니다(출처: IMF World Economic Outlook).
결국 제 생각은 이렇습니다. 무이자할부를 거절하는 게 원칙이 있는 사람이라는 신호일 수 있지만, 반대로 경제 상황과 무관하게 무조건 할부를 죄악처럼 여기는 건 경제 교육의 부재가 만든 잘못된 경직성일 수도 있습니다. 중요한 건 이자가 있냐 없냐가 아니라, 지금 이 물건이 정말 필요한가, 이 소비가 내 다음 달의 자유를 얼마나 묶는가입니다. 그 질문을 먼저 던질 수 있다면, 할부와 일시불은 전략적으로 선택하는 도구가 됩니다.
자주 묻는 질문
Q. 무이자할부는 정말 손해가 없는 건가요?
A. 이자 비용만 따지면 손해는 없습니다. 오히려 인플레이션 구간에서는 현금을 나중에 내는 무이자할부가 실질적으로 더 유리할 수도 있습니다. 다만 할부 잔액이 여러 개 쌓이면 월 고정 지출이 늘어나 재정 유연성이 떨어지는 심리적·구조적 비용이 발생합니다. 이자 외의 비용도 계산에 넣어야 합니다.
Q. 젊을 때 냉장고나 세탁기도 돈 모아서 사야 하나요?
A. 결론부터 말하면 아닙니다. 냉장고와 세탁기는 생활에 반드시 필요한 필수재이고, 신혼 초나 독립 초기처럼 목돈이 없는 시기에 할부로 구매하는 것은 현실적으로 합리적인 선택입니다. 없으면 안 된다는 확신이 있는 물건이라면 할부냐 일시불이냐보다 그 필요성이 훨씬 중요한 판단 기준입니다.
Q. 사고 싶은 게 충동구매인지 진짜 필요한 건지 어떻게 구분하나요?
A. 가장 단순하면서 효과적인 방법은 시간을 두는 것입니다. 사고 싶은 물건의 가격만큼을 매달 따로 적금처럼 모아보는 실험을 해보면 됩니다. 3개월 뒤에도 똑같이 원하는 물건이라면 진짜 필요한 것일 가능성이 높고, 돈이 다 모일 때쯤 흥미가 식었다면 순간의 욕구였던 것입니다. 기다림 자체가 가장 정직한 필터입니다.
Q. 요즘같이 물가가 오를 때도 모아서 사는 게 맞나요?
A. 물가 상승률이 높은 인플레이션 환경에서는 무조건 기다리는 전략이 오히려 불리할 수 있습니다. 오늘보다 몇 달 뒤 가격이 더 비싸질 가능성이 높은 품목, 예를 들어 자동차나 아파트 같은 자산은 타이밍을 따져야 합니다. 다만 소비재, 즉 가전이나 의류처럼 사자마자 가치가 하락하는 물건은 여전히 기다림이 유효한 전략입니다.
결론
일시불을 고집하는 사람이 융통성 없는 게 아니듯, 무이자할부를 활용하는 사람이 자제력 없는 것도 아닙니다. 핵심은 결제 방식이 아니라 그 물건이 정말 필요한가를 먼저 묻는 습관입니다. 저는 30년 가까이 살림을 꾸리면서 결국 그 질문이 가장 강력한 소비의 브레이크라는 걸 몸으로 배웠습니다.
할부와 일시불을 상황에 맞게 쓸 수 있는 판단력, 그리고 지금 이 소비가 내 다음 달의 자유를 얼마나 가져가는지를 계산하는 감각이 진짜 재무 지식입니다. 그 감각은 경제 상황을 읽는 눈과 함께 키워야 합니다. 다음번에 "할부 몇 개월로 해 드릴까요"라는 질문을 받거든, 결제 방식보다 한 박자 앞선 질문을 먼저 꺼내보시길 권합니다. 이게 정말 필요한 물건인가, 하고요.