솔직히 저는 한동안 수수한 사람을 보면 '저 사람은 여유가 없나 보다'라고 넘겼습니다. 지금 생각하면 꽤 얕은 판단이었는데요. 은행 지점장인 지인이 한번은 이런 말을 했습니다. "VIP룸 오는 분들 대부분이 그냥 동네 아저씨 차림이에요. 명품 두른 분들은 대출 상담 때 더 많이 보이고요." 그 말이 꽤 오래 머릿속에 남았습니다. 명품에 무심한 사람들의 통장이 더 두툼한 경우가 많다는 게, 단순한 역설이 아니라 꽤 논리적인 결과라는 걸 나중에야 이해했습니다.
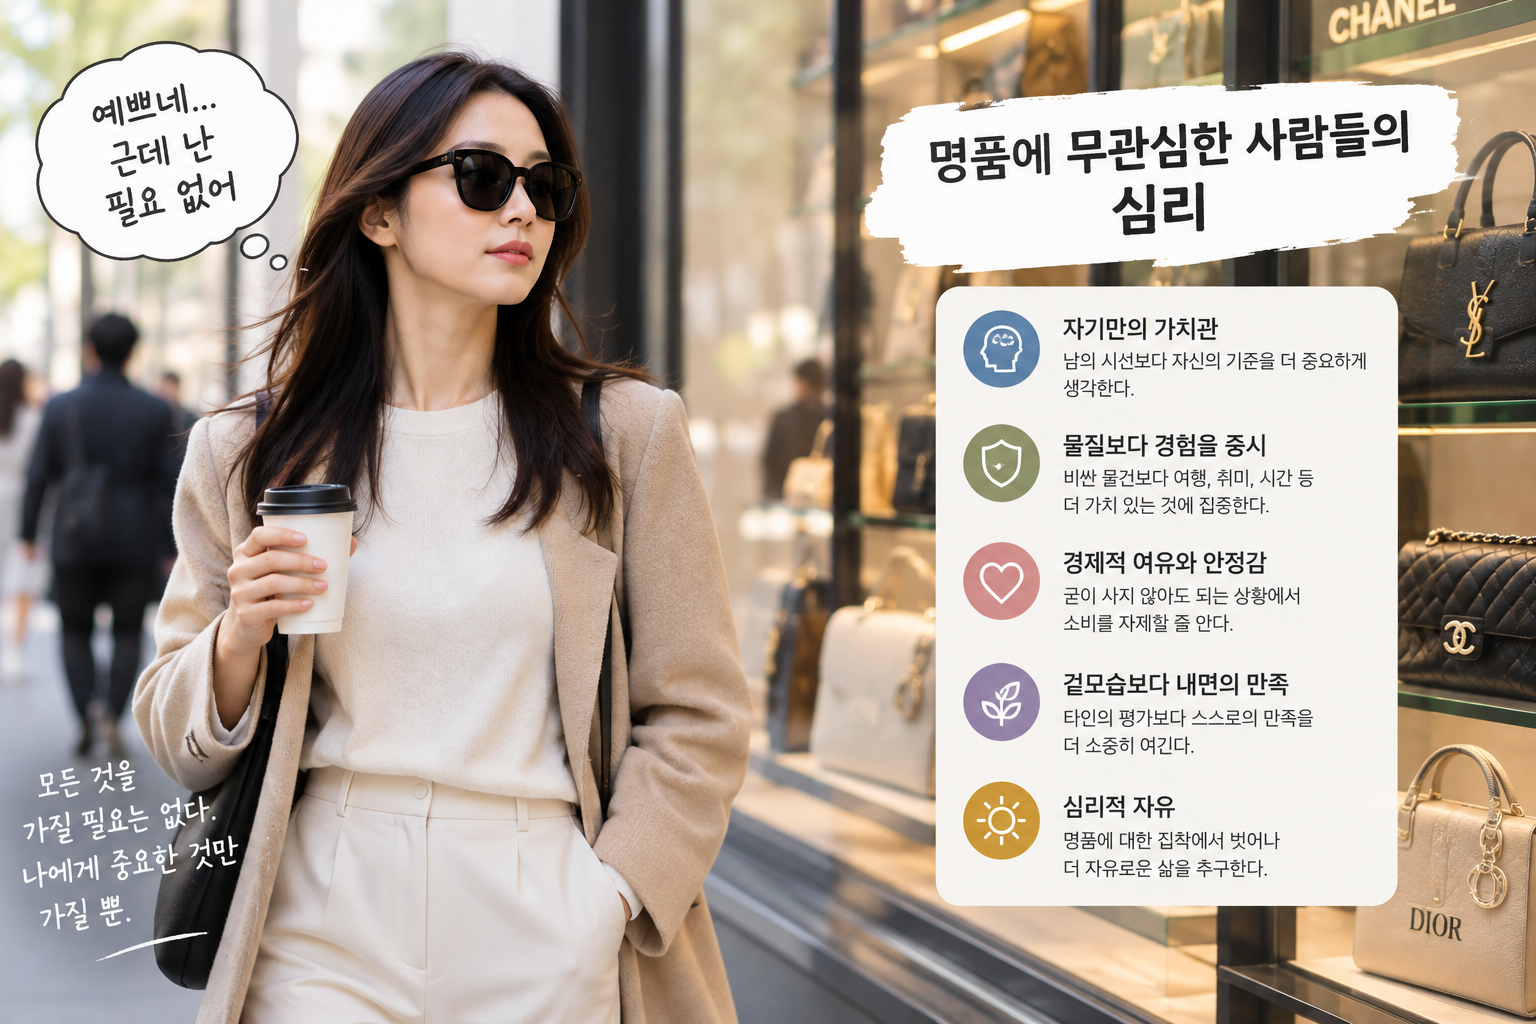
과시적 소비, 우리는 어떻게 이 고리에 걸려들었나
경제학에서는 이를 과시적 소비(Conspicuous Consumption)라고 부릅니다. 여기서 과시적 소비란, 재화의 실용적 가치보다 타인에게 자신의 지위를 드러내려는 목적으로 이루어지는 소비를 의미합니다. 19세기 경제학자 소스타인 베블런이 처음 개념화한 이후 지금까지 소비 심리 연구의 핵심 축으로 남아 있습니다.
문제는 이게 개인의 의지력 문제가 아니라는 점입니다. 현대의 마케팅 산업은 수십 년에 걸쳐 행동경제학(Behavioral Economics) 기반으로 설계되었습니다. 행동경제학이란 인간이 항상 합리적으로 행동하지 않는다는 전제 하에, 심리적 편향과 감정이 의사결정에 어떤 영향을 미치는지 분석하는 학문입니다. 쉽게 말해, 특정 물건이 없는 내 모습이 어딘가 부족하다고 느끼도록 정교하게 다듬어진 시스템 안에 우리가 놓여 있다는 겁니다.
고리는 단순합니다. 물건을 보고 갖고 싶어지고, 사고 나서 잠깐 새로운 내가 된 것 같다가, 곧 예전과 다르지 않다는 걸 깨닫고, 다시 다음 물건을 찾습니다. 저도 이 고리를 꽤 오래 돌았습니다. 선물로 받은 명품 지갑을 쓰다가 어느 날 그냥 서랍에 넣어두고 쓰던 지갑을 꺼낸 적이 있는데, 돌이켜보면 그게 저 나름의 고리 이탈 신호였던 것 같습니다.
특히 우리 사회는 이 신호 읽기가 유독 발달해 있습니다. 차에서 내릴 때의 기분을 뜻하는 신조어까지 생겨날 정도고, 어느 아파트에 사는지, 어떤 브랜드를 드는지가 암묵적인 서열처럼 작동합니다. 출처: 한국연구재단 학술지(KCI)에서도 소비를 통한 지위 표현 욕구가 한국 사회에서 특히 강하게 나타난다는 연구 결과가 꾸준히 보고되고 있습니다.
- 과시적 소비는 타인의 시선을 채점자로 삼는 소비 구조다
- 행동경제학 기반의 마케팅 설계가 이 고리를 정교하게 유지시킨다
- 물건 구매 후 감정 만족의 유통기한은 짧고, 할부는 길다
두 개의 점수판, 어느 쪽이 진짜 부를 만드나
제 경험상, 명품에 무심한 사람들의 공통점은 딱 하나였습니다. 기준이 바깥에 없다는 것. 이 사람들은 물건을 볼 때 "이게 나한테 뭘 해주는가", "이게 내 삶을 실제로 더 편하게 만드는가"를 먼저 따집니다. "친구들이 부러워하겠지?"나 "이거 들면 내가 좀 있어 보이겠지?" 같은 질문은 처음부터 작동하지 않는 겁니다.
실제로 재무설계 분야에서는 이를 두 가지 자산 흐름으로 설명합니다. 하나는 지위 유지 소비로 빠져나가는 돈, 다른 하나는 복리(Compound Interest) 구조로 쌓이는 돈입니다. 복리란 원금에 이자가 붙고, 그 이자에 또 이자가 붙는 방식으로 시간이 길어질수록 기하급수적으로 불어나는 구조를 말합니다. 같은 100만 원이라도 한쪽은 증발하고 한쪽은 30년 후 협곡 수준의 차이를 만들어 냅니다.
출처: 금융감독원의 금융이해력 조사에 따르면, 국내 성인 상당수가 복리 개념을 인지하면서도 실제 소비 결정에 반영하지 못하는 경향이 있다고 보고하고 있습니다. 알면서도 못하는 이유가 바로 앞서 말한 과시적 소비의 고리 때문입니다.
저도 비슷한 장면을 직접 목격한 적이 있습니다. 아는 지인 두 명을 비교해봤을 때, 한 명은 명품으로 온몸을 두른 사람이었는데 전반적인 자기 관리가 전혀 안 된 사람이었습니다. 반면 다른 한 명은 마트 아울렛 셔츠를 입고 있었지만 관리가 잘된 사람이었습니다. 그걸 보고 깨달았습니다. 옷걸이가 좋으면 평범한 옷도 명품처럼 보인다는 것. 결국 포장지가 아니라 내용물이 핵심이라는 건 소비에서도 똑같이 성립했습니다.
한 가지 더 덧붙이면, 저는 돈이 있는 티를 내는 게 피곤하다고 느낀 이후로 천만 원짜리 가방 같은 것을 살 의향 자체가 없습니다. 좋은 물건은 살 수 있지만, 그걸 모시고 살게 될 것 같으면 그냥 안 삽니다. 물건에 제 행동이 제약받는 구조가 싫은 겁니다.
자산 설계, 조용한 선택이 만드는 구체적인 삶
제가 관찰한 조용한 자산가들에게는 행동 패턴에서 드러나는 신호가 있었습니다. 대출이나 할부를 거의 쓰지 않는다는 것이 그 하나입니다. 집도 차도 뭘 사도 할부를 해본 적이 없다는 분들이 실제로 꽤 있는데, 이게 단순한 습관이 아닙니다. 부채 레버리지(Leverage)를 의도적으로 거부하는 태도입니다. 레버리지란 타인의 자본을 빌려 수익을 극대화하려는 전략인데, 여기서 이야기하는 건 그 반대, 즉 소비를 위한 부채는 철저히 피하는 방식입니다.
시간을 다루는 방식도 다릅니다. 이 사람들은 시간을 돈처럼 따집니다. 믿을 만한 수리 기사를 찾기 위해 몇 주를 기다리고, 실력 있는 정비소를 위해 20분을 더 운전합니다. 싸다는 이유만으로 시간을 왕창 잡아먹는 선택은 피합니다. 기회비용(Opportunity Cost)을 본능적으로 계산하는 겁니다. 기회비용이란 어떤 선택을 했을 때 포기해야 하는 다른 선택의 가치를 의미합니다.
저 역시 명품 브랜드 공부나 최신 수입차 비교에 쓸 시간과 에너지가 아깝다고 느낍니다. 차라리 좋아하는 공연 정보를 찾거나 취미에 그 시간을 쓰는 게 훨씬 만족스럽습니다. 자신의 삶에 자신이 있고 실력에 자신이 있는 사람일수록, 남에게 보여주기 위한 공부에 자원을 쏟지 않는다고 봅니다.
가방 하나를 살 때 "가격을 모르는 상태에서 봤는데 너무 마음에 들고 실용적이었다, 예산 안에 들어온다"는 경우라면 그건 합리적 소비입니다. 설령 그게 명품이어도요. 반면 "친구들이 부러워하겠지?"라는 기준으로 선택을 시작한다면, 그 순간 이미 첫 번째 점수판으로 넘어간 겁니다. 기준이 어디에 있느냐가 전부입니다.
궁극적으로 이 조용한 자산 설계는 한 세대에서 끝나지 않습니다. 버는 것보다 덜 쓰면서 차곡차곡 쌓아가는 모습을 일상에서 보여주는 것 자체가 다음 세대에게 올바른 점수판을 물려주는 일입니다. 명품 가방은 그걸 못 만들어줍니다.
자주 묻는 질문
Q. 명품에 관심 없는 사람이 다 부자인 건 아니지 않나요?
A. 물론 그렇습니다. 명품에 무관심하다고 해서 자동으로 자산가가 되는 건 아닙니다. 다만 방향의 문제입니다. 과시적 소비를 줄이는 것이 자산 축적의 충분조건은 아니지만, 반대로 과시적 소비를 유지하면서 자산을 쌓기는 구조적으로 어렵습니다. 복리 효과가 작동하려면 우선 돈이 계좌에 남아 있어야 하기 때문입니다.
Q. 명품을 좋아하면 재정적으로 잘못 사는 건가요?
A. 아닙니다. 핵심은 구매 기준이 어디에 있느냐입니다. 가격을 모르는 상태에서 디자인과 기능이 마음에 들었고 예산 안에 들어온다면, 그 물건이 명품이든 아니든 합리적 소비입니다. 문제가 되는 건 '남에게 어떻게 보일까'가 구매의 출발점이 될 때입니다. 그 기준이 바뀌지 않으면 소비 규모에 관계없이 고리에서 벗어나기 어렵습니다.
Q. 검소하게 살면 사회적으로 고립되지 않나요?
A. 솔직히 사회적 비용이 없다고 하면 거짓말입니다. 동창 모임 골프 여행을 거절하거나 오래된 국산차를 타고 모임에 가면 농담 섞인 시선을 받을 수 있습니다. 다만 그 불편함은 해가 갈수록 익숙해지고, 반대편에서 얻는 재정적 평온함과 자유는 점점 커집니다. 이 간극을 감수할 수 있는지가 결국 두 번째 점수판을 유지하는 힘이 됩니다.
Q. 실제로 부자들은 정말 검소하게 사나요?
A. 전부가 그런 건 아니지만, 여러 자산가 연구에서 이런 유형이 꾸준히 확인됩니다. 우리가 미디어에서 보는 '부자의 이미지'와 실제 자산 축적 방식 사이에는 상당한 괴리가 있습니다. 제 지인인 은행 지점장도 같은 말을 했습니다. VIP 고객의 상당수가 누가 봐도 평범한 차림으로 온다고요. 보이는 부와 실제 부가 다른 방향으로 가는 경우가 생각보다 흔합니다.
결론
명품에 무심한 사람들은 감각이 없는 게 아닙니다. 점수판이 다른 겁니다. 남에게 보이는 점수판은 경기가 절대 끝나지 않습니다. 더 높은 점수를 가진 사람이 계속 나타나기 때문입니다. 반면 자기만 아는 점수판, 즉 빚 없는 삶과 일이 선택이 되는 숫자로 채점하는 판에는 결승선이 있습니다.
다음에 뭔가 갖고 싶은 마음이 올라올 때 딱 세 가지만 물어보면 됩니다. 이게 나한테 뭘 해주는가, 이게 나한테 뭘 돌려주는가, 이게 내 삶을 더 조용하고 평온하고 자유롭게 만드는가. 세 가지에 다 그렇다고 답할 수 있으면 사도 됩니다. 그건 휘둘린 소비가 아니라 선택한 소비니까요. 이번 달 지출에서 남에게 보여주기 위한 몫이 얼마인지 딱 한 번만 계산해보는 것도 생각보다 효과가 있습니다. 숫자를 눈으로 확인하는 것만으로 다음 결정이 달라지는 경험을 저는 직접 해봤습니다.